

法国国民议会财政委员会2026年10月7日通过2027预算三项加密修正案:自2027年1月1日起,加密资产兑换MiCA框架下的电子货币代币(稳定币)将被视为应税事件;离境者持有超过80万欧元加密资产适用退出税;交易亏损可向后结转10年抵扣。基金管理人须据此重估在欧盟的税务成本与基金架构。
Tag Archives: 加密税务
04
10 月
10 月
美国第二巡回上诉法院在 Soroban Capital Partners 案中裁定,主动管理基金的有限合伙(LP)须缴纳 3.8% 联邦自雇税,推翻沿用近五十年的税务安排。第五巡回法院此前已同向改判,Point72、Key Square 等机构卷入,对冲基金与私募股权管理人的利润分配结构亟待重估。
01
10 月
10 月
美国参议员 Steve Daines 提出 ADAPT Act,拟对符合 GENIUS Act 的美元稳定币日常支付豁免逐笔资本利得计税,并将证券 Wash Sale 洗售与 Constructive Sale 规则扩展至数字资产,限制短期卖回制造税务亏损。加密基金须评估 1099-DA 申报与稳定币免税的合规影响。
01
10 月
10 月
美国伊利诺伊州税务局于 2026 年 9 月 28 日发布数字资产税草案细则,明确 0.2% 数字资产交易税将稳定币按数字资产征税、DeFi 交易以「有价值对价」费用触发、NFT 豁免,并经纪商桥接与收费型 CEX 提现纳入应税范围,该法案将于 2027 年 1 月 1 日生效,意见征集截止 10 月 30 日。
17
9 月
9 月
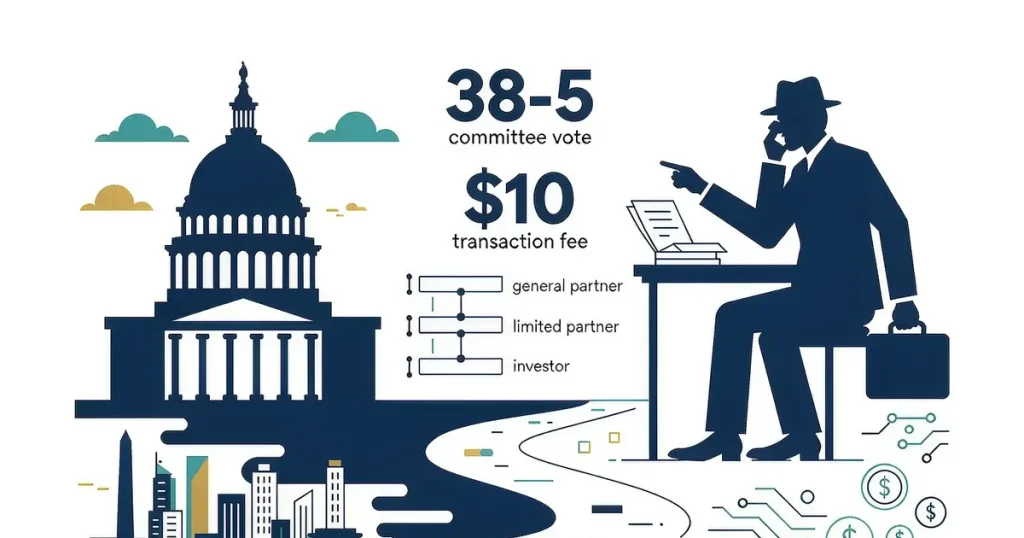
美国众议院筹款委员会于 2026 年 9 月 16 日以 38-5 两党票通过 H.R. 10357《数字资产税务确定性法案》,拟为美元稳定币、质押、加密借贷设联邦税务框架,含 $10 以下交易费 de minimis 豁免与 wash-sale 规则扩展,下一步送众议院全院审议,并视跛脚鸭会期推进。
17
9 月
9 月
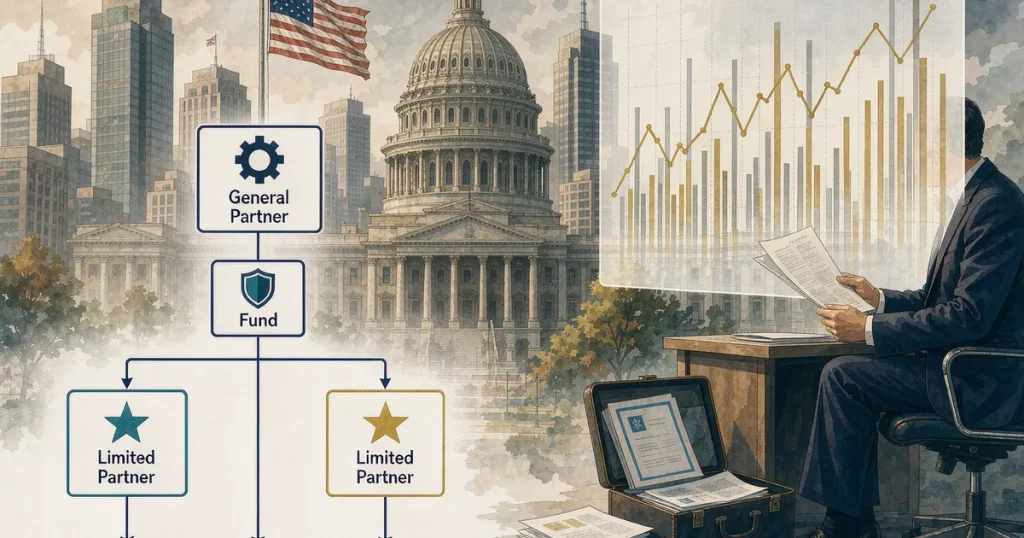
美国众议院筹款委员会于 9 月 16 日推进 114 页《数字资产税务确定性法案》H.R.10357:≤10 美元手续费免税、洗售规则扩至数字资产、质押按普通所得征税,并在 CLARITY Act 参议院失败后,为数字资产市场提供独立的税务确定性破局通道。
16
9 月
9 月
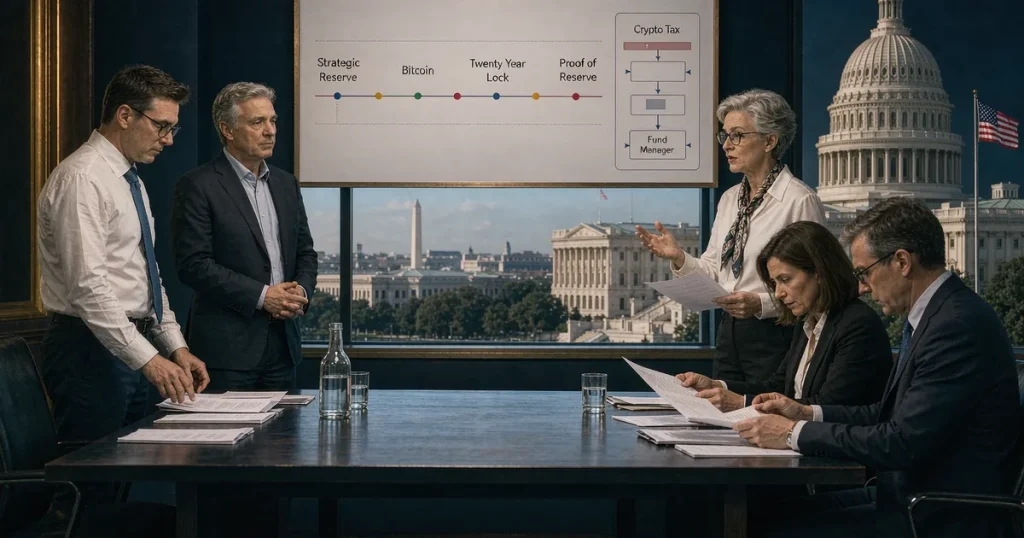
9 月 16 日美国众议院在 CLARITY Act 参议院折戟后继续推进加密立法:筹款委员会审议加密税收法案,金融服务委员会 markup 战略比特币储备法案 H.R. 8957。该法案拟将储备内比特币锁仓至少 20 年并设独立 Digital Asset Stockpile,基金管理人须从税务与稀缺两端评估影响。
15
9 月
9 月
美国众议院筹款委员会发布114页加密税收综合法案(Digital Asset Tax Certainty Act),定于9月16日进行markup审议。法案含低于10美元交易与网络费用的de minimis豁免、H.R.9175矿业与质押所得递延选举,以及H.R.9172将洗售规则扩展至数字资产,对数字资产基金的税务申报、损益核算与离岸架构选择构成实质影响。
26
8 月
8 月
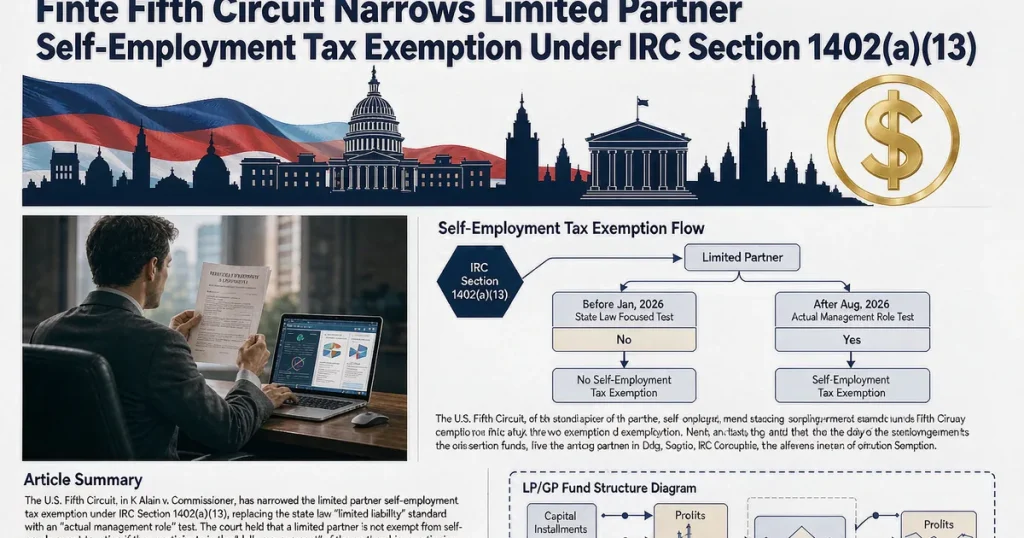
美国第五巡回上诉法院在K Alain, L.L.L.P. v. Commissioner案中改判,依据《国内税收法典》第1402(a)(13)条收紧有限合伙(LP)自雇税豁免,以合伙人实际管理角色取代州法有限责任状态。该转向影响以LP组织投资管理人的管理费分配税务处理。